Steuerfrei wetten: Die Steuer zahlt der Buchmacher – der Preis steht in der Quote
 Available in US
Stand: 30. Oktober 2026, geprüft gegen die Whitelist der Gemeinsamen Glücksspielbehörde der Länder.
„Steuerfrei“ ist das beste Wort, das die deutsche Sportwettenbranche je gefunden hat. Es stimmt sogar. Die Sportwettensteuer schuldet nach §§ 17 bis 19 des Rennwett- und Lotteriegesetzes der Veranstalter der Wette, nicht der Spielende. Kein Finanzamt schreibt einem Wetter eine Rechnung, kein Gewinn wird nachträglich gekürzt, keine Steuererklärung wartet auf ihn. Die Frage, die ein Wettkunde sich stellen sollte, lautet deshalb nicht, ob er Steuern zahlt, sondern wer die Steuer trägt, die das Haus abführt, und wo sie im Preis wieder auftaucht. Sie taucht auf. Immer. Die einzige Variable ist, an welcher Stelle des Wettscheins sie sichtbar wird.
Und dann ist da noch die andere Hälfte des Wortes, die mit Steuern nichts zu tun hat. Eine Wette steuerfrei zu platzieren sagt nichts darüber, ob der Anbieter überhaupt Wetten anbieten darf. Seit dem Glücksstaatsvertrag 2021 ist das geregelt, und der Test ist öffentlich: die Whitelist der Gemeinsamen Glücksspielbehörde der Länder. Wer dort mit einer Sportwetten-Erlaubnis steht, darf das deutsche Wettprogramm anbieten. Wer dort nicht steht, darf es nicht, egal was auf der Startseite steht. Steuerfreiheit ohne Erlaubnis ist keine Freiheit, sondern ein Rechtsgeschäft mit ungewissem Ausgang.
Der folgende Überblick sortiert die Rechtslage, die Spielerschutzregeln, die zehn erlaubten Anbieter mit ihren Quoten- und Steuermodellen sowie die Rechnung, die aus einem Einsatz von 100 € wird. Der Blick bleibt dabei auf einem Nenner: Was kostet das den Wetter am Ende wirklich?
Wer in Deutschland Steuern schuldet und wer nicht
Die Steuer auf Sportwetten wird seit dem 1. Juli 2012 erhoben. Das ist keine Fußnote, sondern der Grund, warum das Thema überhaupt existiert. Deutschland hat sich damals entschieden, die Wette an sich zu besteuern, nicht den Gewinn. Das deutsche Recht folgt damit dem Tontine-Gedanken, den die Franzosen im 17. Jahrhundert erfanden: Die Abgabe wird fällig, sobald Geld auf den Tisch kommt, nicht erst dann, wenn jemand etwas gewinnt.
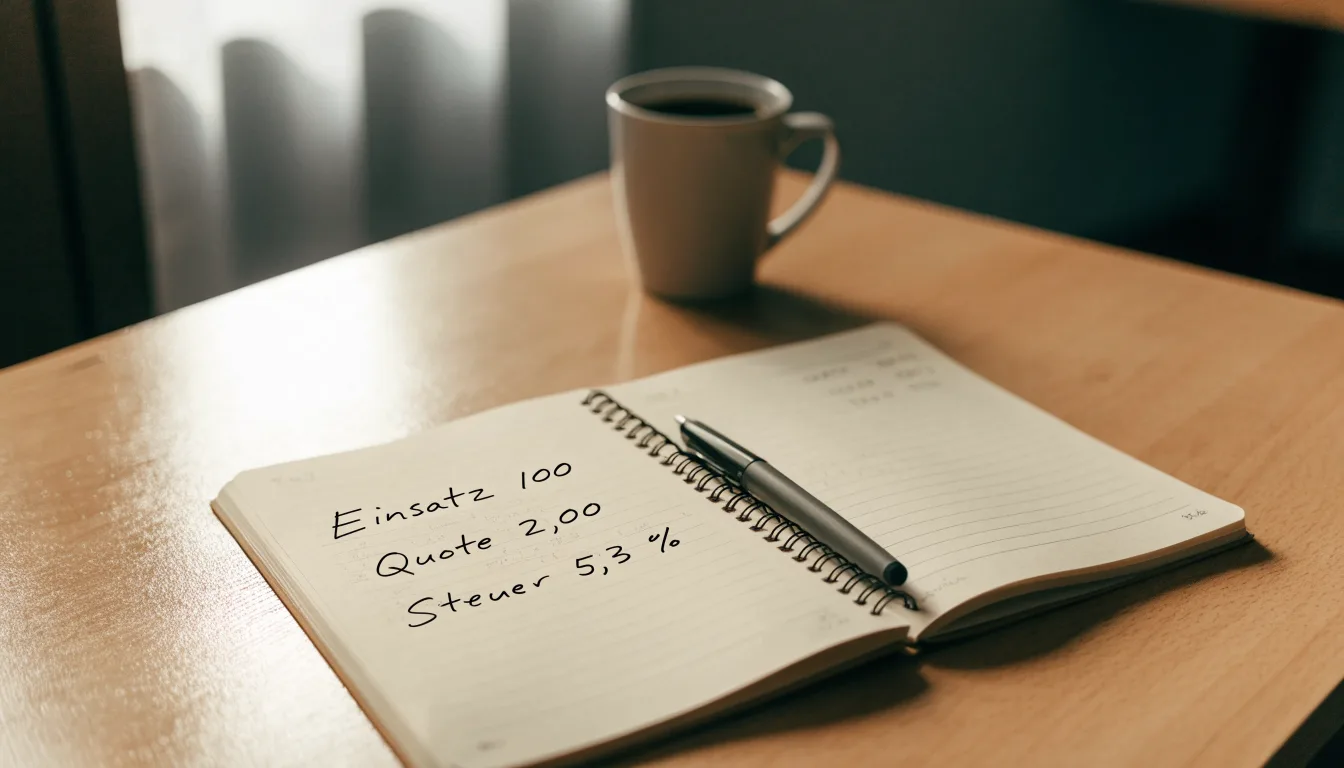
Die Bemessungsgrundlage ist dabei subtiler, als die kurze Formel „5,3 %“ vermuten lässt. § 17 des Rennwett- und Lotteriegesetzes legt als Basis den Wetteinsatz fest, der um die Steuer selbst gemindert ist. Das ist keine Wortklauberei, sondern eine Rechenoperation mit Folgen. Wer 5,3 % der um die Steuer geminderten Bemessungsgrundlage rechnet, landet beim tatsächlich eingezahlten Betrag bei rund 5,03 %. Die beiden Zahlen beschreiben dieselbe Steuer, sie stehen nur auf verschiedenen Seiten der Operation. Wer von „5,3 % des Einsatzes“ schreibt, beschreibt sie ungenau: Die Steuer beträgt 5,3 % auf den Einsatz abzüglich der Steuer (rund 5 % des eingezahlten Betrags). Der Unterschied klingt klein: Bei tausend Euro Einsatz sind es gut drei Euro. Bei zehn Jahren regelmäßigem Wetten ist es der Unterschied zwischen einer korrekten und einer stilisierten Zahl, und in einem Markt, in dem sich Anbieter um einen Prozentpunkt Quote streiten, hat die stilistische Zahl nichts verloren.
Steuerschuldner ist nach § 19 der Veranstalter, also der Buchmacher. Der Spielende taucht im Gesetz an dieser Stelle nicht auf. Was das praktisch bedeutet: Die Steuer ist für ihn eine Kostenposition des Anbieters, und wie jeder Anbieter Kostenpositionen behandelt, entscheidet er selbst. Die einen rechnen sie in ihre Quoten ein, sodass sie nie getrennt auftaucht. Die anderen führen sie offen auf dem Wettschein. Die dritten verzichten ganz darauf, sie überhaupt an den Kunden weiterzugeben – und das ist in dieser Branche ein Wettbewerbsinstrument, keine Wohltat.
Bemerkenswert ist, an welcher Stelle die Steuer nicht landet: nicht bei der GGL. Die Aufsicht und das Finanzamt sind getrennte Welten. Die Gemeinsame Glücksspielbehörde der Länder mit Sitz in Halle (Saale) erteilt die Erlaubnis und überwacht die Einhaltung des Glücksstaatsvertrags, sie kassiert die Wetteuro nicht ein. Wer sich über die Steuer beschwert, ruft am falschen Ende der Behörde an.
Die Steuer gilt im Übrigen auch für Anbieter ohne deutsche Erlaubnis. Gezahlte Steuer ist deshalb kein Nachweis einer Lizenz – dieser Umkehrschluss ist einer der häufigsten Denkfehler in deutschen Wettforen. Was ein Anbieter in Deutschland darf, steht in der Whitelist und sonst nirgends.
Und schließlich: Gewinne gehören nach der Tontine-Logik der Wette und nicht den Beteiligten. Der Abschluss wird besteuert, nicht der Ausgang. Ein Gewinn, der aus einem besteuerten Abschlusss stammt, trägt die Steuer bereits in sich. Ob der private Wetter den Gewinn selbst noch versteuern muss, ist keine Frage, die sich im Wettschein oder in einer Anbieter-AGB klärt; wer das für seine persönliche Situation wissen will, fragt einen Steuerberater und nicht einen Buchmacher. Das ist keine Ausrede, sondern die einzige belastbare Antwort, die ein Wetter auf diese Frage bekommen kann.
Wie die Sportwettensteuer in das Wettangebot eingerechnet wird
Das Modell mit dem Quotenabschlag ist der eleganteste Weg, eine Steuer zu verstecken, und gleichzeitig der ehrlichste, wenn man weiß, wo man hinschauen muss. Interwetten schreibt in seinen Allgemeinen Geschäftsbedingungen für Sportwetten, Abschnitt G.8, dass die Sportwettensteuer nach dem Rennwett- und Lotteriegesetz von Interwetten getragen wird – und dass zum Ausgleich bei Wetten ein Quotenabschlag von 5,3 % vorgenommen wird. Die Zahl leuchtet ein: Sie entspricht dem Steuersatz. Sie ist aber streng genommen keine Steuer auf den Einsatz, sondern eine Korrektur an der Quote, die den gleichen Effekt hat – sie senkt den Wert der Wette um einen festen Prozentsatz.
Derselbe Abschnitt wird bei Interwetten noch konkreter. Im Gewinnfall reduziert sich die Auszahlungsquote und damit der Wettgewinn um 5,3 %, ausgenommen davon sind Cash-Out-Gewinne. Vom Einsatz wird nach den AGB dagegen nichts abgezogen. Für den Wetter heißt das: Sein Einsatz geht voll in die Wette, der Gewinn kommt um 5,3 % gekürzt heraus. Bei einer Wette von 100 € zu Quote 2,00 sind 200 € brutto zu erwarten, davon bleiben 189,40 €. Ein Zwanzig-Euro-Scheit mehr als ohne Abschlag bleibt auf der Strecke.
Interessant ist die Ausnahme für Cash-Out. Wer eine Wette vorzeitig glattstellt, verliert die 5,3 % nicht, weil auf den Cash-Out-Gewinn kein Abschlag erfolgt. Das verschiebt den Anreiz: Bei Anbietern, die den Abschlag erst auf den Gewinn erheben, kann die vorzeitige Beendigung einer Wette je nach Quote rechnerisch günstiger sein als das Aussitzen bis zum Ende. Das ist kein Freifahrtschein – Cash-Out-Quoten sind selbst wieder ein Preis des Anbieters – aber es ist ein Detail, das man kennen sollte, bevor man eine Wette stumpf laufen lässt.
Sportingbet geht einen anderen Weg und benennt die Steuer offen im Regelwerk. Nach den Wettregeln fällt eine Steuer von „5 % des Wetteinsatzes“ nach § 17 des Rennwett- und Lotteriegesetzes an; bei gewonnenen Wetten behält das Unternehmen 5 % des Bruttogewinns, also des Produkts aus Einsatz und Quote, ein. Das ist eine Doppelkonstruktion, die man zweimal lesen muss: Der Einsatz wird mit fünf Prozent belastet, und zusätzlich geht der gleiche Satz noch einmal vom Bruttogewinn ab. Für eine Wette von 100 € auf Quote 2,00 ergibt das 100 € Einsatz, davon 5 € Steuer, bleiben 95 € Wetteinsatz; brutto 190 € Gewinn, davon 5 % einbehalten, bleiben 180,50 €. Wer ohne die Regel liest, rechnet mit zehn Cent mehr und liegt falsch.
Die Formulierung „5 % des Wetteinsatzes“ ist genau der Punkt, an dem die Unterscheidung zwischen Steuersatz und Steuerbasis Arbeit macht. Bei Sportingbet steht der Satz auf dem Einsatz, nicht auf der um die Steuer geminderten Bemessungsgrundlage des Gesetzes. Ob das dem Gesetzeswortlaut bei jeder einzelnen Wette exakt entspricht, ist keine Frage, die ein Wetter im Browser klären kann. Was er dagegen heute klären kann: dass zwei erlaubte Anbieter bei identischer Wette unterschiedlich viel von ihr abziehen, und dass dieser Unterschied größer ist als das, was manche Quotendiskussion auslöst.
ODDSET wählt die dritte Position: Der Anbieter erklärt, weder den Einsatz noch den Gewinn der Spielenden mit einem Steuerabzug zu belegen. Gewinne würden auf den kompletten Einsatz ohne jeden Abzug ausbezahlt. Aus Sicht des Wetters ist das ein sauberes Modell – der abgeführte Betrag wird vollständig in die Quote eingerechnet, statt zusätzlich abgezogen zu werden. Auch das ist keine Steuerbefreiung. Sondern die Entscheidung des Anbieters, den Abzug nicht erneut auf den Wettschein zu schreiben.
Und Tipwin? Tipwin übernimmt bei Ein- und Auszahlungen die Steuerkosten, sodass der eingezahlte Betrag dem Kundenkonto vollständig gutgeschrieben wird. Es ist der Anbieter, der die Steuer an der Kontobewegung abfängt statt am Wettschein. Damit bleibt rechnerisch der Einsatz voll erhalten, und ein Abzug fällt erst dort an, wo der Anbieter die Quote oder das Angebot ohnehin kalkuliert. Ob dieser Weg billiger oder teurer ist als ein Quotenabschlag, entscheidet nicht die Konstruktion, sondern die Quote selbst.
So verschieden die Wege sind, so unangenehm ist die gemeinsame Konsequenz: Diese Modelle lassen sich nicht sauber in Prozent umrechnen und neben die 5,3 % aus dem Gesetz stellen. Der eine Anbieter benennt einen Abschlag, der andere benennt ihn nicht, der dritte verbirgt ihn in der Quote. Der einzige Belastbare Vergleich steht nicht in der Werbung, sondern im Wettscheinkalkül der letzten Prüfseite – dort, wo die Steuer bei einigen Häusern als eigener Posten auftaucht.
Warum die Sportwettensteuer in der Quote steckt
Wer steuerfrei wetten will, muss verstehen, dass jede Wette einen Preis trägt, der nicht im Einsatz steht. Die Quote ist dieser Preis. Sie ist nicht die Wahrscheinlichkeit, dass etwas passiert, sondern das Verhältnis, zu dem ein Haus bereit ist, ein Risiko zu übernehmen – nach Abzug aller seiner Kosten. Steuern, Betrieb, Marge: Alles sitzt in ihr.
Was ein Anbieter in einer Quote tatsächlich vergütet, lässt sich über den Quotenschlüssel bestimmen. Wer aus allen Quoten eines Marktes die Auszahlungsquote rechnet – Eins durch die Summe der Kehrwerte aller Quoten – bekommt die Share der Einsätze, die das Buch langfristig zurückfließen lässt. Man sieht diese Zahl nie auf einem Wettschein, und das ist der Punkt: Sie steht in keinem Bonusvergleich und hätte dort auch nichts zu suchen, weil sie sich von Markt zu Markt unterscheidet. Die Auszahlungsquote und die Marge sind dieselbe Rechnung von zwei Seiten, und wer im Markt von „5 % Marge“ spricht, meint die Buchhaltung des Hauses, nicht einen Abzug vom eigenen Geld.
Das ist das Handwerk hinter dem Werbeversprechen. „0 % Wettsteuer und die besten Quoten“ schreibt Winamax in seinen Footer und beruft sich dabei auf eine Odoxa-Studie zu 2.967 Spielen aus Fußball, Tennis und Handball zwischen dem 1. April 2025 und dem 30. August 2025, nach der Winamax bei 45 % der untersuchten Quoten auf Platz eins lag. Man kann an der Zahl sehen, was sie ist: Nicht einmal in der Hälfte der Fälle war der Anbieter vorne. Die andere Hälfte lag jemand anderes vorn, und in einer Branche, in der die Steuer bei jedem Haus anfällt, lautet die Frage nicht, wer 0 % Steuer hat, sondern bei welchem Anbieter und in welchem Markt das, was man gewinnt, am wenigsten gekürzt wird. Der Nachweis einer guten Quote auf 45 % der Fälle ist der beste Hinweis darauf, wie stark der Unterschied zwischen den Häusern variiert. Er ist kein Beweis, dass eines davon seine Steuer trägt.
Der Wettbewerb spielt sich ohnehin viel mehr über die Wahrnehmung der Quoten ab als über die Steuer. Ein Quotenvergleich zeigt die eine Preisstelle, die der Wetter prüfen kann. Der Punkt ist nur, dass sich auch die Steuer in derselben Zahl niederschlägt – und dass ein Abschlag, der bei manchen Anbietern auf dem Wettschein steht, bei anderen in der Auszahlungsquote liegt.
Standardrückstufen wie Mindestquoten machen das nicht durchsichtiger. Interwetten erlaubt in seinen AGB keine Einzelwetten unter Quote 1,10. Was harmlos klingt, ist eine Regel mit Biss. Niedrige Quoten sind die Wette, mit der viele Wetter ihre Steuerbelastung pro Euro Umsatz drücken wollen – die Absicherer, die Roller und die, die aus 100 € in zehn Schritten 106 € machen wollen. Ein Anbieter, der diese Einzelwetten sperrt, zwingt sie in Kombi- oder Systemwetten, wo das Risiko sich multipliziert und die Wahrscheinlichkeit, am Ende überhaupt einen Gewinn zu haben, deutlich sinkt. Wer nach einem Weg sucht, mit einem Abschlag von 5,3 % fertigzuwerden, findet bei Interwetten genau dort seine Sperre – nicht in einem Verbot, sondern in einer Quotenschwelle, die bestimmte Strategien einfach nicht zulässt.
Was „steuerfrei“ im Marketing bedeutet: Steuerabzug, Quotenabschlag und Bruttogewinn
Drei Konstruktionen, ein Etikett. Das ist die nüchterne Zusammenfassung dessen, was im deutschen Sportwettenmarkt unter „steuerfrei“ verkauft wird.
Der offene Abzug ist die Variante, die Steuer als Wettscheinposten zu zeigen. Betway nennt die Wettsteuer im abschließenden Prüfschritt des Wettscheins als eigenen Posten, neben den ausgewählten Spielen und dem jeweiligen Wettsystem. Der Vorteil für den Kunden ist die Sichtbarkeit: Er sieht, was er zahlt. Der Nachteil ist, dass er es sieht und nicht mehr wegdiskutieren kann. Wettarena wiederum rechnet in seinen spielrelevanten Informationen offen mit einer gesondert ausgewiesenen Steuer von 5,3 % des Spieleinsatzes einschließlich Steuer und stellt klar, dass darüber hinaus keine weiteren Kosten für die Teilnahme an einer Sportwette anfallen. Auch hier steht der Betrag im Spielrelevanten, nicht in einer Fußnote.
Der Quotenabschlag ist die Variante, bei der ein Anbieter die Steuer selbst trägt und den Ausgleich über die Quote sucht. Interwetten ist das Musterbeispiel: Der Anbieter übernimmt die Steuer, dafür sinkt der Gewinn im Erfolgsfall um 5,3 %. Diese Konstruktion hat einen versteckten Vorteil: Wer nicht gewinnt, zahlt den Aufschlag nicht, weil er nicht anfällt. Bei einem Abzug direkt auf den Einsatz dagegen zahlt auch die Verlustwette. Bei Interwetten werden nur die 5,3 % auf den Gewinn abgezogen und nichts vom Einsatz. Wer viele Wetten mit kleiner Gewinnwahrscheinlichkeit und hoher Quote spielt, profitiert deshalb überproportional von Modellen, die den Abzug auf den Gewinn legen. Die Rechnung ist einfach: Je höher die Quote und je seltener man gewinnt, desto häufiger rutscht man an dem Abschlag vorbei.
Die Übernahme ist die dritte Variante. Ein Anbieter wie Tipwin erklärt, die Steuerkosten selbst zu tragen, sodass der eingezahlte Betrag vollständig auf dem Kundenkonto landet. Das ist im Kundenerlebnis angenehm und im Vergleich der Angebote schwer zu bewerten, weil die Kosten woanders zurückgeholt werden: bei der Quote, beim Bonusumsatz oder bei der Auszahlungsgeschwindigkeit.
Neben Steuersatz und Erhebungsweg entscheidet eine dritte Größe darüber, was eine Wette kostet: Wie eine Wette abgerechnet wird, ist nur der Anfang einer Kette von Regeln und Fristen. Eine Sportwette läuft nach den Regeln des Glücksstaatsvertrags ab dem offiziellen Ende des Ereignisses aus. Wer darauf wartet, dass eine Wette „durch“ ist, sollte also nicht die Stadionuhr vor Augen haben, sondern die Frage, ob der Schiedsrichter die Partie beendet hat. Vor dem offiziellen Ende wird nichts ausbezahlt, was bei Live-Wetten und Nachspielzeiten ein relevanter Unterschied ist.
Ein letzter Punkt, der sich nicht in Prozent ausdrücken lässt, aber bei jeder dieser Konstruktionen zählt: Die Auszahlungsquote von 95 % und die Marge von 5 % sind dieselbe Zahl aus zwei Blickrichtungen. Wer eine Auszahlungsquote von 95 % sieht, hat gefunden, was ein Haus ihm durchschnittlich zurückgibt, nicht was es ihm verspricht. Und weil jeder Anbieter in Deutschland die Sportwettensteuer abführt, sitzt sie bei jedem in dieser Quote. Das ist die ruhigste und belastbarste Antwort auf die Frage, ob steuerfreies Wetten wirklich kostenlos ist: Nein, aber der Betrag steht nicht auf einer Rechnung. Er steht in der Quote, und dort darf man ihn suchen.
Spielerschutz: das Risiko begrenzen, nicht die Steuer
Wer nach steuerfreien Wetten sucht, sucht häufig nach einem besseren Verhältnis von Einsatz zu Ertrag. Der wirksamere Hebel liegt auf der anderen Seite der Bilanz: beim Einsatz, den man überhaupt platziert. Die Spielerschutzregeln des Glücksstaatsvertrags sind in Deutschland verbindlich an jeder Erlaubnis dran, und keine einzige von ihnen befreit von der Steuer. Sie begrenzen das Geld, das überhaupt ins Spiel kommt.
Das gesetzliche Einzahlungslimit liegt bei 1.000 € pro Kalendermonat über alle Anbieter hinweg und wird über die LUGAS-Limitdatei durchgesetzt – der Spieler setzt sich dieses Limit also nicht selbst, er findet es vor. Ein Anbieter darf für einen einzelnen Spieler ein höheres Limit vorsehen, bis zu 10.000 €, und bei höchstens 1 % seiner aktiven Spieler zwischen 10.000 € und 30.000 €. Diese Ausnahme ist an einen Nachweis wirtschaftlicher Leistungsfähigkeit gebunden, den der Spieler erbringen muss; eine Selbstauskunft reicht dafür nicht. Nach unten wirkt ein gesenktes Limit sofort, nach oben erst nach sieben Tagen. Wer eine Grenze senkt, kann also am selben Abend aufhören; wer sie hebt, kann eine Woche lang nicht.
Vor der Verifizierung gilt ein Sonderregime, das man kennen sollte, weil es 72 Stunden dauert. Ein Anbieter darf einem noch nicht vollständig verifizierten Kunden höchstens 72 Stunden lang das Spielen erlauben, mit einem Einzahlungslimit von 100 € und ohne Auszahlungen. Auszahlungen sind in diesem Fenster ausgeschlossen – das ist kein Verwaltungsakt, sondern eine Spielerschutzmaßnahme, die verhindert, dass jemand mit einem falschen Konto Geld abzieht. Nach Ablauf der 72 Stunden ist der vollständige Verifizierungsprozess zwingend, und ein Konto pro Anbieter ist die Regel, nicht die Ausnahme.
Dazu kommt das Sperrsystem. OASIS ist das bundesweite Sperrsystem, das bei Registrierung und Login abgefragt wird. Eine Selbstsperre dauert mindestens drei Monate, wenn der Spielende einen Zeitraum nennt, und ansonsten mindestens ein Jahr. Der Panikbutton nach § 6i Abs. 3 löst eine sofortige 24-Stunden-Sperre aus – die Maßnahme für den Moment, in dem man sich selbst nicht mehr traut. Was auf diesen Systemen nicht steht: Offshore-Anbieter, die mit OASIS und LUGAS nicht verbunden sind. Eine Sperre bei einem erlaubten Anbieter gilt nicht bei einem illegalen, und eine Selbstsperre, die sich gegenstandslos anfühlt, ist keine Selbstsperre.
Am Ende steht die Geldbewegung. Zahlungen sind nur von einem Zahlungskonto im Namen des Spielers selbst bei einem nach dem Geldwäschegesetz verpflichteten Institut erlaubt. Anonyme Zahlungsmittel sind ausgeschlossen. Das ist der Mechanismus, der Krypto und anonyme Prepaid-Karten aus dem erlaubten deutschen Sportwetten heraushält. Welche Zahlungsmarken ein Anbieter akzeptiert, ist seine eigene Angelegenheit und steht in seinen Bedingungen.
Die Geldbewegung: Zahlungen, Auszahlungen und die Konto-Grenzen
Steuerfreies Wetten ist nur dann ein Vorteil, wenn das Geld auch ankommt. Bei erlaubten Anbietern liegt das Guthaben des Spielers auf einem treuhänderisch verwalteten Insolvenz-Konto – das ist der Nenner, unter dem alle anderen Versprechen sich bewegen. Und die Auszahlung ist nach § 6b Abs. 6 der Bedingungen bei Schließung des Kontos innerhalb von fünf Werktagen ohne Gebühren abzuwickeln. Das ist der stille Qualitätsunterschied: Nicht die Geschwindigkeit der Einzahlung, sondern ob einem das Guthaben überhaupt gehört, wenn ein Anbieter in Schieflage gerät.
Bei den konkreten Zahlungswegen wird es bodenständig. Betway nennt für Skrill eine Mindesteinzahlung von 5 € und eine Mindestauszahlung von 10 €, gebührenfreie Skrill-Auszahlungen, die in der Regel innerhalb von 24 Stunden freigegeben werden. Interessanter ist, was Betway über die Berechtigung von Skrill-Zahlungen schreibt: Skrill-Einzahlungen kommen nur für die Willkommens-Freiwette infrage, nicht für den Einzahlungsbonus. Das ist eine Regelung, die weder auf der Skrill-Beschreibungsseite noch in einem Bonusvergleich steht, und sie gehört zum Preis des Angebots. Wer sein Konto per Skrill auflädt und dann enttäuscht einen Einzahlungsbonus vermisst, hat die Bedingungen nicht gelesen, aber gefunden hat er den Hinweis durchaus.
Bei Sportwetten.de sind Kundenkarte, PayPal, Sofortüberweisung (Trustly), Kreditkarte (Visa und Mastercard), Banküberweisung, Skrill und Aircash möglich, alle ohne Gebühr und mit sofortiger Bearbeitung, mit einem Mindestbetrag von 10,00 € bei Trustly, Skrill und Aircash. Einzahlungen über Dritte sind ausdrücklich nicht gestattet. Das ist unspektakulär und trotzdem eine gute Nachricht: Ein Konto mit sieben sofortigen, gebührenfreien Wegen und einer Zehn-Euro-Schwelle bei dreien davon hat keine Gebührenfalle, vor der man sich fürchten müsste.
Die 10,00 €-Mindestbeträge sind ein Satz, der einen wichtigen Punkt über die Steuer erklärt. Wer mit kleinen Beträgen testet, ob der Quotenabschlag spürbar ist, wird bei diesen Kanälen nicht weit kommen: Unter 10 € läuft bei Trustly, Skrill und Aircash nichts. Die Steuer ist keine Fixkostenposition, sie skaliert mit dem Einsatz; deshalb ist sie bei kleinen Wetten prozentual exakt so groß wie bei großen. Wer nur mit Kleinstbeträgen spielt, zahlt denselben Satz auf weniger Geld – die Tendenz der Steuerlast ist also mit dem Einsatz proportional, aber die Wahrnehmung ist eine andere. Ein Abschlag von 5,3 % auf einen Euro ist fünf Cent und damit praktisch unsichtbar. Deshalb fühlt sich die Steuer erst bei langen Verlustserien an – und genau dann wird sie mit dem ausgezahlten Betrag verrechnet.
Krypto, die große stille Hoffnung vieler Wetter auf steuerfreie Wetten ohne Umwege, ist im erlaubten deutschen Sportwetten kein Weg. Das liegt nicht an der Steuer, sondern am Geldwäschegesetz: Zahlungen sind nur von einem Konto im Namen des Spielers selbst bei einem verpflichteten Institut erlaubt. Ein anonymes Zahlungsmittel erfüllt das nicht. Wer bei einem erlaubten Anbieter einzahlen will, muss das über einen Kanal mit Namen tun – das ist der Preis der Legalität, und es ist ein Preis, der nicht im Wettschein steht.
Was die GGL prüft und was sie nicht prüft
Die Gemeinsame Glücksspielbehörde der Länder mit Sitz in Halle (Saale) ist der Aufsichtsträger für Sportwetten, in der Fassung des Glücksstaatsvertrags 2021. Sie erteilt die bundesweite Erlaubnis nach § 9a Absatz 1 Nummer 3 und § 27f Absatz 1, sie überwacht, sie untersagt, und sie kann Geldbußen verhängen. Was sie nicht ist: eine Steuerbehörde. Die Steuer ist Sache des Finanzamts, nicht der GGL. Wer von der Behörde eine Antwort auf Steuerfragen erwartet, adressiert an die falsche Stelle.
Das öffentliche Verzeichnis der Behörde hat 30 Einträge, Stand der Liste 2. Oktober 2026. 27 Einträge sind Inhaber einer Sportwetten-Erlaubnis, zwei davon zusätzlich für Pferdewetten, drei sind reine Pferdewetten-Anbieter. Jede dort gelistete Domain ist eine .de-Domain – aber eine .de-Domain allein beweist gar nichts. Eine Domain lässt sich registrieren, eine Erlaubnis nicht.
Eine erste Erlaubnis läuft fünf Jahre nach § 4c Absatz 1. Die Whitelist zeigt nur das Ausstellungsdatum, nie ein Enddatum. Dass ein Eintrag dort kein Enddatum trägt, ist also keine unbegrenzte Gültigkeit, sondern eine Eigenschaft der Liste.
Und dann ist da noch die Regelung, die am häufigsten übersehen wird: Nur die unter der Sportwetten-Erlaubnis gelistete Domain darf Sportwetten annehmen. Ein Anbieter, der unter derselben Haltergesellschaft auch virtuelle Automatenspiele anbietet, hat dafür eine separate Erlaubnis mit separaten Regeln. Eine Casino-Genehmigung sagt nichts über das Sportwetten-Angebot – dieser Satz ist langweilig und wird trotzdem in jedem zweiten Vergleich falsch gemacht.
Die Behörde greift auch selbst durch, und zwar häufiger gegen Anbieter als gegen Spieler. Im September warnte sie Verbraucherinnen und Verbraucher ausdrücklich vor der Teilnahme an illegalen Angeboten – sie nannte dabei ein konkretes Casino. Diese Warnungen sind die praktische Seite der Whitelist: Die Liste ist nicht nur das, was fehlt, wenn ein Anbieter nicht darauf steht, sondern auch die Begründung für die Warnung, wenn er es nicht tut.
Der feste Bewertungsraster: Wie diese Rangliste zustande kommt
Zehn Anbieter mit deutscher Erlaubnis stehen hier zur Bewertung. Sie sind nicht deshalb in einer bestimmten Reihenfolge, weil ein Haus mehr zahlen würde, sondern weil ein festes Raster sie sortiert. Fünf Merkmale entscheiden: Steuermodell – also ob die Steuer als Quotenabschlag, als Wettscheinposten oder als Übernahme durch das Haus organisiert ist; Quoten – das, was der Wetter am Wettschein wirklich vorfindet, nicht was im Footer steht; Anbieter-Erlaubnis und Whitelist-Status – seit wann das Haus ein Sportwetten-Angebot in Deutschland betreiben darf; Spielerschutz und Zahlungswege – die Mechanismen, mit denen das Geld ankommt und wieder herausgeht; und die Bedingungen, unter denen eine Wette überhaupt platziert werden darf, von der Mindestquote bis zum Mindestbetrag.
Der erste Punkt braucht eine Erklärung, weil er der am schwersten greifbare ist. Es gibt keine einzige Kennzahl, in der sich die drei Steuermodelle vergleichen lassen. Ein Quotenabschlag von 5,3 % auf den Gewinn läuft für den einen Wetter gut und für den anderen schlecht und das hängt davon ab, wie oft er gewinnt. Ein Wettscheinposten fällt auf jeden Fall an, egal wie die Wette ausgeht. Eine Übernahme durch das Haus bleibt unsichtbar und wird irgendwo zurückgeholt.
Bemerkenswert an dieser Liste ist die Zeitspanne. Die erste Sportwetten-Erlaubnis unter den zehn ist seit dem 9. Oktober 2020 gültig, die jüngste seit dem 21. Oktober 2024. Das ist mehr als eine Fußnote über ein Verzeichnis: Es sagt, dass einige dieser Häuser seit der ersten Stunde des regulierten Marktes dabei sind und andere erst nach einer Reihe von Folgenehmigungen nachgezogen sind. Wer wissen will, wieviel Routine ein Anbieter in deutschen Prüfprozessen haben dürfte, kann an dieser Zahl ansetzen – sie ist kein Qualitätsbeweis, aber ein Hinweis auf Marktreife.
Die Whitelist-Struktur selbst ist der wichtigste Filter. Wer dort mit Sportwetten steht, hat die Erlaubnis. Wer dort nicht steht, hat sie nicht, und das ist die einzige belastbare Antwort auf die Frage, ob ein Anbieter in Deutschland erlaubt ist. Der GGL kommt in dieser Liste nicht die Rolle eines Qualitätssiegels zu, sondern die einer Zulassungsbehörde.
Der letzte Punkt ist die Sprache. Die ganze Debatte um „steuerfrei“ ist eine Debatte über Nebensätze: um „des Wetteinsatzes einschließlich Steuer“, um „ausgenommen Cash-Out-Gewinne“, um „nur für die Willkommens-Freiwette“. Nichts davon steht in einem Werbebanner, und deshalb ist es der eigentliche Gegenstand dieser Liste.
überblick
Die folgende Übersicht fasst zusammen, was sich öffentlich belegen lässt: Wer den Sportwetten-Betrieb verantwortet, seit wann die Erlaubnis dafür gilt. Die Liste der Behörde dient als Nachweis der Erlaubnis – wie lange sie läuft, steht dort nicht.
| Anbieter | Whitelist-Eintrag und verantwortliche Gesellschaft | Sportwetten-Erlaubnis seit |
|---|---|---|
| Sportingbet | Sportingbet (Deutschland) Limited | 09.10.2020 |
| LeoVegas | LVSports Limited | 21.10.2024 |
| Sportwetten.de | NetX Betting Limited | 19.11.2020 |
| bet-at-home | Bet-at-home.com Internet Limited | 02.11.2020 |
| Tipwin | Tipwin Limited | 09.10.2020 |
| Winamax | WINAMAX (Société anonyme) | 29.06.2021 |
| Betano | Betkick Sportsbetting Limited | 19.02.2021 |
| VBet | SCGO Limited | 05.12.2023 |
| Betway | Betway Limited | 09.03.2021 |
| NEO.bet | Greenvest Betting Limited | 09.10.2020 |
Die Namen in der mittleren Spalte sind keine Marken, sondern Rechtsträger. Das ist der Grund, warum man beim Lesen zweimal hinschauen muss: Wer hinter dem einen oder anderen Portal steht, ist nicht der, dessen Logo auf der Startseite prangt. Die drei Häuser mit dem gleichen Startdatum – Sportingbet, Tipwin und NEO.bet, alle seit dem 9. Oktober 2020 – liegen damit in derselben Markteröffnungsphase. LeoVegas mit dem 21. Oktober 2024 ist der jüngste Eintrag dieser Auswahl, und wer über deutsche Regulierung spricht, sollte diesen Zeitunterschied kennen.
Wer eine Sportwette platziert, muss sich also nicht auf eine Marke verlassen, deren Impressum er nie liest. Er kann in der Whitelist nachschauen, ob die Domain dort steht. Das ist das ganze Prüfverfahren, es dauert zwei Minuten und ersetzt die Debatte über Steuerversprechen vollständig.
Die zehn erlaubten Anbieter und ihr Umgang mit der Steuer
Sportingbet: offene Steuer im Regelwerk
Sportingbet (Deutschland) Limited steht seit dem 9. Oktober 2020 mit einer Sportwetten-Erlaubnis in der Liste, eine Folgenehmigung kam am 21. Dezember 2022 dazu. Der Rechtsträger sitzt nicht in Deutschland, die Erlaubnis ist es schon.
Bemerkenswert ist, wie offen Sportingbet seine Steuerregel formuliert. In den Wettregeln steht eine Steuer von „5 % des Wetteinsatzes“ nach § 17 des Rennwett- und Lotteriegesetzes, und bei gewonnenen Wetten behält das Unternehmen 5 % des Bruttogewinns ein. Das ist keine „steuerfreie“ Wette im Werbesinn – es ist eine Wette mit zwei Steuerpunkten, die im Regelwerk offen benannt werden. Wer das Regelwerk nicht liest, könnte auf die Idee kommen, es bliebe bei einem Abschlag.
Rechnet man es durch, ist die Konstruktion doppelt wirksam und nicht offensiv günstig. Bei einem Einsatz von 100 € und einer Quote von 2,00 ergibt sich nach dem Abzug von 5 % des Einsatzes ein Wetteinsatz von 95 € und ein Bruttogewinn von 190 €; davon zieht das Haus 5 % ein, was 9,50 € sind, und es bleiben 180,50 € aus einem 100-€-Einsatz. Was an einem solchen Schein erfreulich ist: Man kann nachlesen, was er kostet. Die Kehrseite derselben Ehrlichkeit ist, dass sich die zwei Abzüge zusammenzählen, ohne dass das Wort Steuer im Werbemittel auftauchen müsste.
LeoVegas: ein Sportwetten-Angebot mit kurzer Zulassungsdauer
LVSports Limited ist auf der Whitelist für LeoVegas eingetragen, mit einer Erlaubnis für Sportwetten seit dem 21. Oktober 2024 und für virtuelle Automatenspiele seit dem 27. Februar 2023. Das ist die jüngste Sportwetten-Erlaubnis dieser Auswahl, und das ist ein Unterschied, der sich nicht durch Werbung ausgleichen lässt: LeoVegas hat sein Sportwetten-Angebot in Deutschland später als alle anderen hier besprochenen Häuser aufgenommen.
Für einen Wetter heißt das vor allem, dass die Sportwetten-Erfahrung des Unternehmens im deutschen Markt kürzer ist als die seiner Konkurrenten. Wer sich für einen Anbieter entscheidet, der nach dem Glücksstaatsvertrag 2021 jahrelang in anderen Bereichen etabliert war und erst im Oktober 2024 mit dem Sportwetten-Angebot nachkam, sollte sich die Regeln zur Steuer aus den eigenen Geschäftsbedingungen holen und nicht aus der Markenbekanntheit. Über den Umgang mit dem Steuerabzug ist aus den eigenen Sportwetten-Regeln nichts belegt. Also bleibt nur der Weg, den jeder Wetter gehen kann: Die Bedingungen vor der ersten Wette aufschlagen und nach dem Wort Wettsteuer suchen.
Sportwetten.de: sieben Zahlungswege und ein strenger Konto-Begriff
Die NetX Betting Limited steht auf der Whitelist für Sportwetten.de, mit einer Sportwetten-Erlaubnis seit dem 19. November 2020 und einer Folgenehmigung vom 16. Dezember 2022. Die Haltergesellschaft und der Domainname liegen hier weiter auseinander als bei jedem anderen Anbieter dieser Liste.
Bei den Zahlungswegen ist Sportwetten.de auffällig breit aufgestellt: Kundenkarte, PayPal, Sofortüberweisung (Trustly), Kreditkarte (Visa und Mastercard), Banküberweisung, Skrill und Aircash. Für alle ist „Keine“ Gebühr und „Sofort“ als Bearbeitung angegeben, mit einem Mindestbetrag von 10,00 € bei Trustly, Skrill und Aircash. Einzahlungen über Dritte sind nicht gestattet. Das ist die Umsetzung der Glücksstaatsvertragsregel für Zahlungen aus einem Konto im eigenen Namen, und die finden sich hier praktisch wieder: Wer früher mit einem Konto auf den Namen der Partnerin Geld eingezahlt hat, kommt damit nicht mehr durch – und wer ein PayPal-Konto teilt, kann es für Einzahlungen nicht mehr benutzen. Der strenge Konto-Begriff ist unbequem und genau das, was das Geldwäschegesetz verlangt.
Zahlungsmethoden sind eine Seite, Steuer ist eine andere. Über den konkreten Umgang mit der Sportwettensteuer ist aus den Zahlungsinformationen des Anbieters nichts belegt. Wer diesen Punkt prüfen will, findet ihn nur an einer Stelle: im abschließenden Wettscheinschritt oder in den Sportwetten-Bedingungen des Hauses.
bet-at-home: langjährige Erlaubnis, verlässliche Grundordnung
Bet-at-home.com Internet Limited steht mit einer Sportwetten-Erlaubnis seit dem 2. November 2020 in der Liste, dazu eine Folgeerlaubnis vom 22. Dezember 2022 und eine Erlaubnis für virtuelle Automatenspiele seit dem 28. Dezember 2022. Die letzte ist eine separate Erlaubnis mit separater Rechtsgrundlage und sagt über das Sportwetten-Angebot nichts aus.
Die Zulassungshistorie ist das eigentlich Bemerkenswerte. Bet-at-home gehört zu den Häusern, die seit der Marktöffnung unter GlüStV 2021 dabei sind – mit einer Erlaubnis deutlich vor der Corona-Nachregulierungsrunde der Jahre 2022 bis 2024. Wer über Anbieter spricht, sollte deshalb für dieses Haus keine Vermutungen über kurzfristige Regulierungsausfälle anstellen; belegt ist eine lange, durchgehende Zulassungskette.
Was diesen Anbieter beim Thema Steuer auszeichnet, lässt sich aus der Zulassung nicht ableiten und aus den vorliegenden Bedingungen dieser Seite nicht belegen. Der entscheidende Prüfpunkt bleibt derselbe wie bei jedem Anbieter: Steht auf dem Wettschein ein Steuerposten, oder ist die Quote das einzige, was den Abzug zeigt?
Tipwin: der Anbieter, der die Steuer an der Ein- und Auszahlung abfängt
Tipwin Limited steht seit dem 9. Oktober 2020 mit Sportwetten-Erlaubnis in der Liste, mit Folgenehmigungen vom 27. Dezember 2022 und vom 9. Januar 2024. Zwei Folgenehmigungen sind eine mehr, als die meisten anderen Anbieter in dieser Auswahl vorweisen können.
Tipwin wählt bei der Steuer einen eigenständigen Weg: Der Anbieter übernimmt nach seinem FAQ-Bereich bei Ein- und Auszahlungen die Steuerkosten, sodass der Betrag dem Kundenkonto vollständig gutgeschrieben wird. Anders gesagt: Wer 100 € einzahlt, hat 100 € im Konto. Das ist ein Modell, bei dem der Wetter den Steuerbetrag an der Kontobewegung nicht sieht. Ob dieser Weg billiger oder teurer ist als ein Quotenabschlag, entscheidet nicht die Konstruktion, sondern die Quote selbst.
Dazu passt die Beobachtung, dass Tipwin in seinem FAQ-Bereich keine Gebühren für Ein- und Auszahlungen nennt. Das ist ein sauberes Bild auf den ersten Blick und ein unvollständiges auf den zweiten: Ohne Gebühren und ohne Kontenabzug steht der Preis allein in der Quote, und die wiederum ist kein Bestandteil der Bedingungen. Ein Wetter müsste also die Quoten zweier Anbieter nebeneinanderlegen und über einen längeren Zeitraum vergleichen, um zu sehen, was Tipwin an der Kontobewegung einspart und an der Quote zurückholt. Diesen Vergleich kann kein FAQ-Satz ersetzen.
Winamax: „0 % Wettsteuer“ und der Nachweis dahinter
Winamax gehört seit dem 29. Juni 2021 zur Liste, mit einer Folgenehmigung vom 8. Dezember 2022; Halterin ist die WINAMAX Société anonyme. Mit dieser Erlaubnishistorie ist Winamax eines der etablierten Häuser dieser Auswahl.
Der Werbesatz „0 % Wettsteuer und die besten Quoten“ steht im Footer der Website. Er bezieht sich auf eine Odoxa-Studie zu 2.967 Spielen aus Fußball, Tennis und Handball vom 1. April 2025 bis 30. August 2025, nach der Winamax bei 45 % der untersuchten Quoten auf Platz eins lag. Das ist der stärkste und der angreifbarste Teil des Auftritts in einem. Stärkste, weil ein Haus mit einer solchen Zahl belegt, dass seine Quoten in einem beträchtlichen Teil der untersuchten Fälle vorn liegen. Angreifbarste, weil „0 % Wettsteuer“ und „beste Quoten“ zwei verschiedene Aussagen sind, die in einem Satz verschmelzen: Die Steuer ist auch bei Winamax nicht null, sie ist nur im Preis enthalten wie bei jedem anderen Haus.
Der Vergleichspunkt ist also nicht die Formel, sondern der Anteil. Bei weniger als der Hälfte der untersuchten Spiele war der Anbieter auf Platz eins; das heißt zugleich, dass mehr als die Hälfte der Spiele anderswo besser bepreist war. Wer sich einen Anbieter danach aussucht, ob er eine Werbeaussage wörtlich nimmt, kauft eine Quote, die fast so häufig nicht vorne liegt. Wer sich seinen Markt ansieht, bevor er die Wette platziert, hat den Teil des Versprechens genutzt, der durch Zahlen belegt ist.
Betano: Whitelist-Eintrag mit Gesellschaftssitz in Malta
Betkick Sportsbetting Limited steht auf der Whitelist für Betano, Sitz San Giljan, Malta, mit einer Sportwetten-Erlaubnis seit dem 19. Februar 2021 und einer Folgenehmigung vom 16. Dezember 2022. Die Erlaubnisstruktur ist damit die klassische: eine Erstzulassung früh im Regulierungsjahr 2021, dazu eine Folgenehmigung in der Runde Ende 2022.
Für den Wetter ist der Sitz des Rechtsträgers in Malta kein Nachteil – das ist bei der Mehrheit der erlaubten Anbieter so und ändert an der Erlaubnis nichts. Er ist ein Hinweis darauf, wo ein Rechtsstreit geführt würde, und darauf, dass die Aufsicht über das deutsche Angebot über die GGL läuft und nicht über eine maltesische Behörde. Relevant ist an dieser Stelle nur, dass die Whitelist die Gesellschaft namentlich führt: Wer prüfen will, ob das Angebot erlaubt ist, muss auf die dort genannte Domain schauen, nicht auf den Sitz der Gesellschaft.
Wie Betano die Sportwettensteuer im Wettschein behandelt, ist aus den Bedingungen des Anbieters nicht belegt. Damit steht der Interessent vor der Standardfrage, die sich bei jedem Anbieter stellt: Zeigt der Wettschein einen Steuerposten, oder steckt der Betrag in der Quote? Der abschließende Prüfschritt des Wettscheins ist die Stelle, an der sich das vor der ersten Wette klären lässt.
VBet: kurze Zulassungsdauer, klare Gesellschaftsangaben
Die SCGO Limited veranstaltet die Sportwetten unter VBet und ist mit Sitz im Portomaso, St. Julian’s, Malta, eingetragen. Die Sportwetten-Erlaubnis für Vbet.de führt die Behörde seit dem 5. Dezember 2023 – die vorletzte Erstzulassung in dieser Auswahl.
Die Adresse der Gesellschaft ist auf der Whitelist so ausführlich wie bei keinem anderen Anbieter dieser Liste, vom Gebäude bis zur Postleitzahl. Das ist ein Detail, das bei der Prüfung hilft: Wer wissen will, welche Gesellschaft für das Angebot verantwortlich ist, muss nicht rätseln.
Was den Umgang mit der Sportwettensteuer angeht, lässt sich aus einem kurzen Erlaubniszeitraum nichts ableiten, und aus den vorliegenden Bedingungen des Anbieters ist dazu nichts belegt. Für einen Wetter mit Vorerfahrung bei anderen Häusern lohnt sich deshalb ein doppelter Blick: Der Zahlungsvorgang entscheidet über den ersten Euro, die Quote über den Rest. Wo die Steuer im Modell sitzt, zeigt sich bei VBet frühestens im Wettschein.
Betway: Steuer als Wettscheinposten, Skrill mit Nebenregel
Betway Limited steht mit einer Sportwetten-Erlaubnis seit dem 9. März 2021 in der Liste, dazu eine Folgenehmigung vom 23. Dezember 2022.
Betway ist in dieser Auswahl der Anbieter, der die Sportwettensteuer am sichtbarsten macht: Sie erscheint im abschließenden Prüfschritt des Wettscheins als eigener Posten, neben den ausgewählten Spielen und dem jeweiligen Wettsystem. Für einen Wetter, der sich für das Thema interessiert, ist das eine gute Nachricht – er muss nicht interpretieren, er liest. Ein Anbieter, der die Steuer als Posten zeigt, kann sie nicht gleichzeitig in der Quote verstecken; das macht Betway zu einer der wenigen Adressen, an denen sich das Steuermodell direkt am Wettschein überprüfen lässt.
Bei den Zahlungswegen lohnt die Skrill-Regel einen zweiten Blick. Die Mindesteinzahlung per Skrill beträgt 5 €, die Mindestauszahlung 10 €, Auszahlungen sind gebührenfrei und werden in der Regel innerhalb von 24 Stunden freigegeben. Der eigentliche Haken steht in derselben Beschreibung: Skrill-Einzahlungen qualifizieren nur für die Willkommens-Freiwette, nicht für den Einzahlungsbonus. Wer sein Konto mit Skrill auffüllt und mit einem Einzahlungsbonus rechnet, hat eine Einzahlung auf einen Weg gelegt, der für diesen Bonus nicht zählt. Wer lieber eine Freiwette nimmt, ist fein.
NEO.bet: Erlaubnis aus der Markteröffnungsphase
Die Greenvest Betting Limited steht für NEO.bet in der Liste, mit einer Sportwetten-Erlaubnis seit dem 9. Oktober 2020 und einer Folgenehmigung vom 22. Dezember 2022. NEO.bet gehört damit neben Sportingbet und Tipwin zu den drei Häusern dieses Vergleichs, deren Erstzulassung auf den 9. Oktober 2020 datiert.
Der Name des Rechtsträgers und der Name der Marke liegen bei diesem Anbieter besonders weit auseinander, und das ist der Punkt, an dem die Whitelist ihren Wert zeigt: Der Blick auf die Marke genügt nicht, der Blick auf die Erlaubnis ist entscheidend. Wer die Liste öffnet und nach NEO.bet sucht, findet nicht den Markennamen der Erlaubnis zugeordnet, sondern die verantwortliche Gesellschaft. Das ist für einen interessierten Wetter kein Hindernis, aber es ist eine Prüfgewohnheit, die man einmal lernen muss.
Über den Umgang mit der Sportwettensteuer und mit der Sportwettensteuersteuer im Wettschein ist aus eigenen Bedingungen des Anbieters nichts belegt. Wer wissen will, wo die 5,3 % landen, findet die Antwort bei NEO.bet wie bei jedem Haus nur an zwei Stellen: im Wettschein und in den Sportwetten-Bedingungen.
Was steuerfreies Wetten in Euro bedeutet: eine Beispielrechnung
Wer die Steuer wirklich verstehen will, sollte ihr einmal beim Rechnen zusehen. Die folgenden Zahlen sind kein Preis, der heute irgendwo gilt, sondern ein Modell, mit dem sich die Konstruktionen vergleichen lassen. Angenommen wird eine einfache Wette von 100 € auf eine Quote von 2,00.
Zunächst die gesetzliche Steuer selbst. Sie beträgt 5,3 % der Bemessungsgrundlage, die den Einsatz abzüglich der Steuer umfasst. Auf einen eingezahlten Betrag von 105,30 € entfallen damit 5,30 € und 100 € Einsatz – die Steuer beläuft sich auf rund 5,03 % des eingezahlten Betrags. Steuerschuldner ist der Veranstalter. Für den Wetter bedeutet das: Wenn er nichts vom Wettschein abzieht, ist die Steuer bereits im Preis enthalten.
Nun das Beispiel der Übernahme über den Quotenabschlag. Interwetten trägt die Steuer selbst und gleicht sie mit einem Quotenabschlag von 5,3 % aus. Bei einer Wette von 100 € zu Quote 2,00 sind 200 € brutto zu erwarten. Der Abschlag von 5,3 % auf den Wettgewinn reduziert die Auszahlung: Aus 200 € werden 189,40 €, es bleiben also unter dem Strich 89,40 € Gewinn aus 100 € Einsatz. Ohne den Abschlag wären es 100 € Gewinn gewesen. Der Unterschied zwischen den beiden Zahlen, rund 10,60 €, ist der Betrag, mit dem ein Anbieter seine Steuer abfedert, ohne sie auf dem Wettschein auszudrücken. Der Abschlag wird nur im Erfolgsfall fällig. Wer diese eine Wette verliert, hat an der Konstruktion nichts verloren und nichts gewonnen – die 100 € sind weg, der Abschlag greift nie.
Und die Beispielrechnung für einen Anbieter, der zwei Steuerpunkte kennt. Sportingbet nennt in seinem Regelwerk 5 % des Wetteinsatzes und behält von gewonnenen Wetten 5 % des Bruttogewinns ein. Aus 100 € Einsatz werden nach dem Steuerabzug 95 € wetteinsatz. Bei Quote 2,00 ergibt das einen Bruttogewinn von 190 €. Davon behält das Haus 5 % ein, weitere 9,50 €, und es bleiben 180,50 €. Gegenüber den 200 €, die eine unbelastete Quote auszahlen würde, sind das 19,50 € weniger, also knapp zehn Prozent des Einsatzes. Zum Vergleich: Die reine Übernahme über den Quotenabschlag liegt bei rund 10,60 €. Wer nach der günstigsten Wette sucht, findet hier also einen messbaren Unterschied – und zwar in einer Größenordnung, die sich über ein Wettjahr zu einem relevanten Betrag summiert.
Beide Rechnungen haben die gleiche Eigenschaft: Sie sind ein statistisches Modell für einen einzelnen Schein, kein Versprechen. Der Quotenabschlag an der Auszahlung kostet nur dann etwas, wenn die Wette aufgeht; bei einer Verlustquote von 50 % liegt der durchschnittliche Effekt deshalb bei der Hälfte des abgezogenen Betrags. Das ist der Punkt, an dem die Werbeaussage „steuerfrei“ und die Rechnung auseinandergehen: Ein Modell, das nur auf den Gewinn wirkt, ist für den einen Wetter günstiger als ein Abzug auf den Einsatz, für den anderen genau umgekehrt. Für einen, der viele Wetten überwiegend verliert, ist der Gewinn-Abschlag praktisch null. Für einen, der viele kleine Gewinne mitnimmt, schlägt er bei jedem einzelnen zu.
Was diese Rechnung für den Alltag bedeutet, ist ein Satz, der in keinen Bonusvergleich gehört: Die Wahl des Anbieters entscheidet über einen Betrag zwischen etwa 10 und 20 Euro pro 100 Euro erfolgreichem Einsatz, und keine Werbung nennt ihn. Wer ihn kennen will, muss die Bedingungen lesen oder auf den Wettschein schauen. Das ist die Eintrittsgebühr für steuerfreies Wetten – nicht beim Steueramt, sondern bei der Aufmerksamkeit.
Fazit: Was steuerfreies Wetten dem Wetter kostet
Steuerfreies Wetten in Deutschland ist kein Erlass, sondern eine Aufteilung. Das Gesetz legt die Abgabe dem Veranstalter auf, und der entscheidet, wie er sie in sein Angebot einpreist. Drei Wege stehen zur Auswahl: Der Abschlag an der Quote, der Posten auf dem Wettschein, die Übernahme an der Kontobewegung. Keiner davon macht die Steuer kostenlos, alle drei verschieben nur den Ort, an dem sie sichtbar wird. Der einzige Weg, diesen Preis zu kennen, führt über die Bedingungen des jeweiligen Hauses und über den letzten Prüfschritt des Wettscheins. Für den Wetter heißt das: Wer heute eine Wette abschließt, sollte einen Blick auf die Steuerzeile werfen, bevor er sie bestätigt.
Der zweite Teil der Antwort ist unbequemer, als er klingt. Der Vorteil, steuerfrei zu wetten, ist in einem Markt ohne Legalisierung weder selbstverständlich noch ersetzbar. Eine Whitelist-Erlaubnis bedeutet die 1.000-€-Standardgrenze, eingeschränkte Live-Märkte, vollständige Verifizierung und Zahlungen auf dem eigenen Namen. Wer das als Nachteil sieht, findet bei einem nicht erlaubten Anbieter höhere Limits, mehr Live-Wetten und keine Verifizierung – aber auch keine OASIS-Sperre und keinen deutschen Rechtsweg. Der Vergleich, den man an dieser Stelle ehrlicherweise anstellen muss, lautet nicht „günstige Quote gegen teure Quote“, sondern „zwei Minuten Aufwand gegen ein Risiko, das sich nicht in Prozenten ausdrücken lässt“. Wer das eine dem anderen vorzieht, entscheidet über mehr als über fünf Prozent einer Wette.
Und schließlich: Der Unterschied zwischen 5,3 % und 5,03 % ist kein Rechenfehler, sondern der Test, ob jemand die Bemessungsgrundlage kennt. Wer beide Zahlen richtig einordnet, hat die halbe Debatte schon verstanden. Die andere Hälfte besteht darin, dass die Sportwettensteuer seit dem 1. Juli 2012 gilt, niemand sie abschafft und jeder Anbieter sie auf seine Weise einkalkuliert. Wer also nach dem Anbieter mit dem geringsten Preis sucht, sucht nicht den Anbieter mit der niedrigsten Steuer, sondern den, der sie am wenigsten an ihm hängen lässt.
Häufige Fragen zur Sportwettensteuer
Sind Wetten und Wettgewinne in Deutschland steuerfrei, oder fällt die Sportwettensteuer trotzdem an?
Die Steuer fällt an, sie trifft aber den Veranstalter. §§ 17 bis 19 des Rennwett- und Lotteriegesetzes machen den Buchmacher zum Steuerschuldner, nicht den Wetter. „Steuerfrei“ bedeutet deshalb, dass kein Abzug direkt auf den Spielenden zukommt, nicht dass die Wette unversteuert ist. Ob der private Wetter seinen Gewinn noch versteuern muss, klärt ein Steuerberater.
Wer schuldet die Sportwettensteuer: der Wettanbieter oder der Spieler?
Der Veranstalter der Wette. § 19 legt ihm die Schuld auf; der Spielende kommt in dieser Regelung nicht vor. Praktisch heißt das, dass der Anbieter über Weg und Höhe der Weitergabe entscheidet und dabei von seinen eigenen AGB und Wettregeln gebunden ist. Ob und in welcher Form er sie weitergibt, steht in keinem Gesetzestext, sondern in seinen Bedingungen.
Wie unterscheiden sich Abzug vom Einsatz, Quotenabschlag und Abzug vom Gewinn bei den einzelnen Anbietern?
Sportingbet nennt 5 % des Wetteinsatzes und einbehaltene 5 % des Bruttogewinns aus dem Regelwerk. Interwetten übernimmt die Steuer selbst und nimmt dafür einen Quotenabschlag von 5,3 % vor, der im Gewinnfall auf die Auszahlung wirkt, ausgenommen Cash-Out-Gewinne. Tipwin rechnet bei Ein- und Auszahlungen ab und schreibt den Betrag voll dem Kundenkonto gut. Drei Wege, drei Wirkungen.
Was bedeutet die Werbung mit „0 % Wettsteuer“ für die Auszahlung?
Sie beschreibt, dass der Anbieter die Steuer nicht als Posten auf den Wettschein setzt, nicht dass keine Steuer anfällt. Bei Winamax steht der Slogan neben dem Hinweis auf eine Odoxa-Studie zu 2.967 Spielen, nach der der Anbieter bei 45 % der untersuchten Quoten auf Platz eins lag. Was am Ende ausgezahlt wird, steht in der Quote – der Slogan nennt sie nicht.
Wie berechnet sich die Auszahlung aus Einsatz und Quote, wenn der Anbieter die Steuer weitergibt?
Bei 100 € Einsatz und Quote 2,00 sind 200 € brutto zu erwarten. Erfolgt der Ausgleich über einen Quotenabschlag von 5,3 % auf den Gewinn, bleiben 189,40 €. Verlangt ein Anbieter zusätzlich 5 % des Einsatzes, sinkt der Wetteinsatz auf 95 €, der Bruttogewinn auf 190 €, und nach 5 % Abzug bleiben 180,50 €. Beide Beträge sind Beispiele, keine heutigen Preise.
Woran lässt sich auf der GGL-Whitelist erkennen, ob ein Anbieter in Deutschland erlaubt ist?
Am Eintrag selbst: Die Whitelist führt die unter der Sportwetten-Erlaubnis gelistete Domain und die verantwortliche Gesellschaft. Nur diese Domain darf Sportwetten annehmen. Eine .de-Domain allein beweist nichts, der Sitz der Gesellschaft ebenfalls nicht. Steht der Name nicht in der Liste, besteht keine Erlaubnis – die dreißig Einträge der Behörde, Stand 2. Oktober 2026, sind der einzige belastbare Test.
Lizenz – Freiwette
Inhalt erstellt vom Team «Freiwette»
